Ist die Liquidationswertmethode sinnvoll?
Die Liquidationswertmethode ist eine Bewertungsmethode, die den Wert eines Unternehmens bestimmt, basierend auf dem Betrag, den man realisieren könnte, wenn alle Vermögenswerte des Unternehmens verkauft und alle Verbindlichkeiten beglichen würden. Diese Methode wird häufig in Situationen verwendet, in denen ein Unternehmen in finanzielle Schwierigkeiten geraten ist oder wenn es liquidiert werden soll.
Grundprinzipien der Liquidationswertmethode
Der Liquidationswert gibt an, wie viel ein Unternehmen wert ist, wenn es geschlossen und seine Vermögenswerte verkauft werden. Diese Methode berücksichtigt sowohl die realisierbaren Werte der Vermögenswerte als auch die bestehenden Verbindlichkeiten.
Arten des Liquidationswerts
- Ordentliche Liquidation: Diese Art der Liquidation erfolgt im Rahmen eines regulären Verfahrens, in dem die Vermögenswerte des Unternehmens zum Marktwert verkauft werden. In diesem Fall könnte es etwas Zeit in Anspruch nehmen, um die besten Preise für die Assets zu erzielen.
- Forced Liquidation: Hierbei handelt es sich um eine beschleunigte Liquidation, bei der Vermögenswerte schnell verkauft werden müssen, oft zu einem geringeren Preis als beim ordentlichen Verkauf. Dies kann beispielsweise geschehen, wenn Gläubiger eine sofortige Begleichung ihrer Forderungen verlangen.
Schritte zur Berechnung des Liquidationswerts
1. Bewertung der Vermögenswerte:
Stellen Sie eine Liste aller Vermögenswerte zusammen, die das Unternehmen besitzt, einschließlich:
- Immobilien
- Maschinen
- Vorräte
- Forderungen
- Bargeld und Bankguthaben
Schätzen Sie den realisierbaren Marktwert dieser Vermögenswerte. Dies sind die Beträge, die Sie durch den Verkauf der Vermögenswerte erhalten könnten.
2. Bewertung der Verbindlichkeiten:
Erfassen Sie alle Verbindlichkeiten des Unternehmens, dazu zählen:
- Kurzfristige und langfristige Schulden
- Lieferantenverbindlichkeiten
- Steuerverbindlichkeiten
- Sonstige Verbindlichkeiten
3. Berechnung des Liquidationswerts:
Der Liquidationswert wird berechnet, indem man die Gesamtverbindlichkeiten von den Gesamtvermögenswerten abzieht:
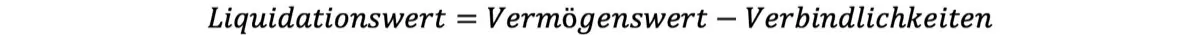
Beispiel:
Angenommen, ein Unternehmen hat folgende Vermögenswerte und Verbindlichkeiten:
Vermögenswerte:
- Immobilien: 600.000 €
- Maschinen: 250.000 €
- Vorräte: 100.000 €
- Forderungen: 50.000 €
Gesamtvermögen:
Gesamtvermögen = 600.000 € + 250.000 € + 100.000 € + 50.000 € = 1.000.000 €
Verbindlichkeiten:
- Kurzfristige Verbindlichkeiten: 300.000 €
- Langfristige Verbindlichkeiten: 400.000 €
Gesamtverbindlichkeiten:
Gesamtverbindlichkeiten = 300.000 € + 400.000 € = 700.000 €
Berechnung des Liquidationswerts:
Liquidationswert = Vermögenswerte - Verbindlichkeiten
Liquidationswert = 1.000.000 € - 700.000 € = 300.000 ,€
Vor- und Nachteile der Liquidationswertmethode
Vorteile:
Einfache Anwendung: Die Berechnung ist relativ einfach und basiert auf klaren Zahlen.
Realistische Bewertung in Krisensituationen: Bei finanziellen Problemen oder bevorstehenden Liquidationen gibt diese Methode einen realistischen Wert an.
Nachteile:
Begrenzte Aussagekraft bei gesunden Unternehmen: Der Liquidationswert spiegelt nicht den Wert eines funktionierenden Unternehmens wider, da er keine zukünftigen Erträge oder den Ertragswert bewertet.
Marktunterschiede: Derungsprozess kann lange dauern und die tatsächlichen Verkaufspreise können stark variieren.
Keine Berücksichtigung immaterieller Werte: Diese Methode berücksichtigt in der Regel keine immateriellen Vermögenswerte (wie Intellectual Property oder Markenwert), die für viele Unternehmen entscheidend sein können.
Fazit
Die Liquidationswertmethode ist eine nützliche Bewertungsformel, wenn es um die Schätzung des Wertes bei Unternehmensauflösungen geht. Es ist wichtig, diese Methode in Kombination mit anderen Bewertungsmethoden zu verwenden.