Substanzwertmethode zur Unternehmensbewertung
Die Substanzwertmethode ist eine Bewertungsmethode, die den Wert eines Unternehmens basierend auf den bilanziellen Vermögenswerten abzüglich der Verbindlichkeiten ermittelt. Diese Methode wird häufig bei Unternehmen eingesetzt, die signifikante materielle Vermögenswerte besitzen, wie zum Beispiel Immobilien, Maschinen oder Lagerbestände. Sie ist besonders nützlich in Branchen, in denen der Vermögenswert des Unternehmens eine zentrale Rolle spielt.
Grundprinzipien der Substanzwertmethode
Die Substanzwertmethode geht davon aus, dass der Unternehmenswert durch die Summe seiner physischen und immateriellen Vermögenswerte bestimmt wird, minus der Schulden, die das Unternehmen hat. Diese Methode kann in zwei Hauptkategorien unterteilt werden:
- Vermögenswerte: Alle Vermögenswerte, die das Unternehmen besitzt und die einen wirtschaftlichen Nutzen bringen, wie etwa:
- Immobilien und Grundstücke
- Maschinen und Anlagen
- Lagerbestände
- Forderungen
- Sonstige Vermögenswerte
2. Verbindlichkeiten: Alle Verpflichtungen und Schulden des Unternehmens, einschließlich:
- Darlehen
- Lieferantenverbindlichkeiten
- Steuerschulden
- Sonstige Verbindlichkeiten
Schritte zur Anwendung der Substanzwertmethode
2. Ermittlung der Vermögenswerte:
Stellen Sie eine vollständige Liste aller Vermögenswerte zusammen. Dies umfasst sowohl die physischen als auch die immateriellen Vermögenswerte (wie Markenrechte oder Patente).
Bewerten Sie diese Vermögenswerte zum aktuellen Marktwert oder zu den Wiederbeschaffungskosten, wenn dies angemessen ist.
2. Ermittlung der Verbindlichkeiten:
Erstellen Sie eine Liste aller Verbindlichkeiten des Unternehmens, einschließlich kurzfristiger und langfristiger Schulden.
Bewerten Sie diese Verbindlichkeiten zum aktuellen Stand.
3. Berechnung des Substanzwerts:
Der Substanzwert wird berechnet, indem die Gesamtverbindlichkeiten von den Gesamtvermögenswerten abgezogen werden:
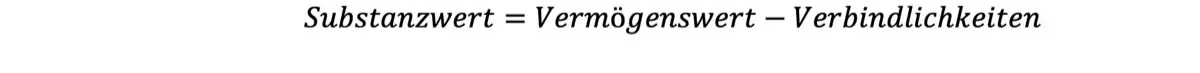
4. Berücksichtigung von marktgerechten Anpassungen:
In manchen Fällen können Anpassungen erforderlich sein, um die Auswirkungen von Marktpreisen, Abwertung oder spezifischen Brancheneigenschaften zu berücksichtigen.
Beispiel
Angenommen, ein Unternehmen hat folgende Bilanzposten:
Vermögenswerte:
- Immobilien: 1.000.000 €
- Maschinen: 500.000 €
- Lagerbestände: 200.000 €
- Forderungen: 100.000 €
- Gesamtvermögen: 1.800.000 €
Verbindlichkeiten:
- Kurzfristige Verbindlichkeiten: 300.000 €
- Langfristige Verbindlichkeiten: 700.000 €
- Gesamtverbindlichkeiten: 1.000.000 €
Berechnung des Substanzwerts:
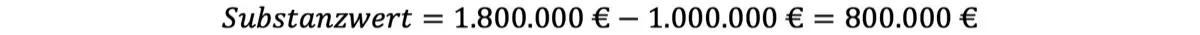
Vor- und Nachteile der Substanzwertmethode
Vorteile:
Einfachheit und Klarheit: Die Methode ist einfach zu verstehen und direkt. Sie basiert auf klaren Zahlen und Fakten.
Nützlich für Vermögenswerte: Besonders geeignet für Unternehmen mit wertvollen physischen Vermögenswerten.
Nachteile:
Begrenzte Sichtweise: Sie berücksichtigt nicht den zukünftigen Ertrag oder das Wachstumspotenzial des Unternehmens.
Vernachlässigung immaterieller Vermögenswerte: In vielen Branchen können immaterielle Werte wie Marken oder Patente entscheidend sein, die in dieser Methode möglicherweise nicht ausreichend gewürdigt werden.
Fazit
Die Substanzwertmethode ist besonders geeignet für Unternehmen mit bedeutenden physischen Vermögenswerten und bietet eine klare, nachvollziehbare Bewertungsbasis. Es ist jedoch wichtig, diese Methode in Kombination mit anderen Bewertungsmethoden zu verwenden, um ein umfassenderes Bild des Unternehmenswerts zu erhalten.