Was ist die Discounter Cash Flow (DFC) Methode
Die Discounted Cash Flow (DCF) Methode ist eine weitverbreitete Methode zur Unternehmensbewertung, die auf den zukünftigen Cashflows basiert, die ein Unternehmen generieren kann. Die Grundidee hinter der DCF-Methode ist, dass der Wert eines Unternehmens gleich dem Barwert seiner zukünftigen Cashflows ist.
Vorgehensweise bei der DCF-Bewertung
Hier sind die wesentlichen Schritte zur Anwendung der DCF-Methode:
1. Schätzung der zukünftigen Cashflows:
Schätzen Sie die zukünftigen Cashflows des Unternehmens für einen bestimmten Zeitraum. In der Regel wird ein Zeitraum von 5 bis 10 Jahren gewählt. Diese Cashflows können aus den erwarteten Erträgen abgeleitet werden, abzüglich Betriebskosten, Investitionen und Steuern.
2. Bestimmung des Abzinsungssatzes:
Der Abzinsungssatz (Diskontierungszins) reflektiert das Risiko der Investition. Häufig wird der gewichtete durchschnittliche Kapitalkostensatz (WACC) verwendet, um die Kosten des Eigen- und Fremdkapitals zu kombinieren.
3. Berechnung des Barwerts der Cashflows:
Nutzen Sie die folgende Formel, um den Barwert der zukünftigen Cashflows zu berechnen:
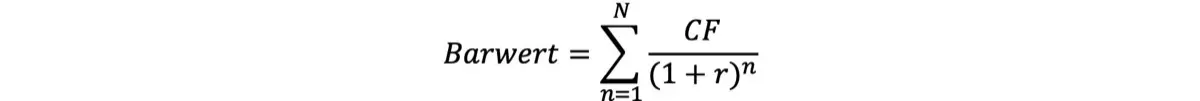
CF: Erwarteter Cashflow im Jahr (n)
r: Abzinsungssatz
N: Anzahl der Jahre, für die die Cashflows geschätzt werden
4. Berechnung des ewigen Wertes:
Nach dem Prognosezeitraum wird der ewige Wert (Terminal Value) berechnet, um den Wert der Cashflows über den Planungshorizont hinaus zu erfassen. Dies kann mit der Gordon-Growth-Formel erfolgen:
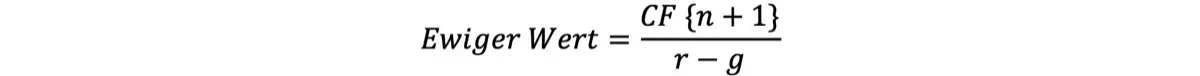
CF{n+1}: Cashflow im Jahr nach dem letzten prognostizierten Jahr
r: Abzinsungssatz
g: Langfristige Wachstumsrate der Cashflows
5. Abzinsung des ewigen Wertes:
Der ewige Wert wird ebenfalls auf den heutigen Wert abgezinst:

6. Summierung der Barwerte:
Addieren Sie die Barwerte der geschätzten Cashflows und den Barwert des ewigen Wertes, um den Gesamtwert des Unternehmens zu erhalten:
Gesamtwert = Barwert der Cashflows + Barwert des ewigen Wertes
Beispiel
Angenommen, ein Unternehmen hat folgende geschätzte Cashflows für die nächsten 5 Jahre:
- Jahr 1: 100.000 €
- Jahr 2: 120.000 €
- Jahr 3: 130.000 €
- Jahr 4: 150.000 €
- Jahr 5: 170.000 €
Angenommen, der Abzinsungssatz beträgt 10 % (0,10), und die langfristige Wachstumsrate des Cashflows nach Jahr 5 beträgt 3 % (0,03).
Schritt 1: Barwerte der Cashflows berechnen
Jahr 1:
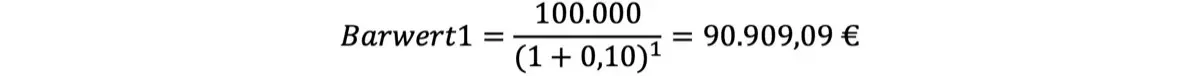
Jahr 2:
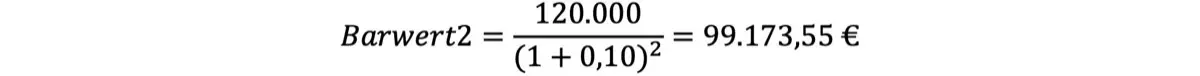
Jahr 3:
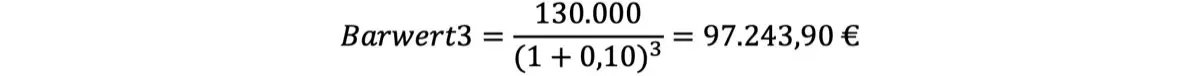
Jahr 4:
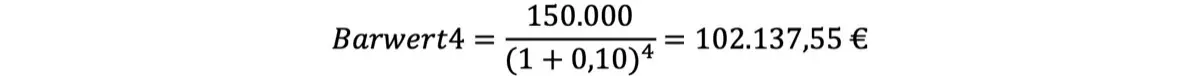
Jahr 5:
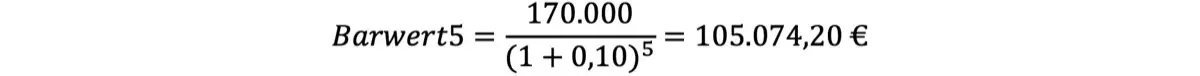
Schritt 2: Den Terminal Value (ewiger Wert) berechnen
Barwert im 5. Jahr = 170.000 * (1 + 0,03) = 175.100 €

Schritt 3: Abzinsung des ewigen Werts
Berechnen Sie den Barwert des ewigen Wertes:
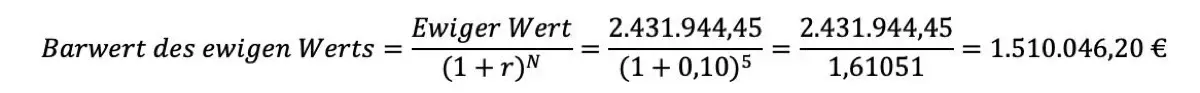
Schritt 4: Summieren der Barwerte
Addiere die Barwerte der Cashflows und den Barwert des ewigen Wertes, um den Gesamtwert des Unternehmens zu erhalten.
Summe der Barwerte = 90.909,09 + 99.173,55 + 97.243,90 + 102.137,55 + 105.074,20
= 494.538,29
Gesamtwert = Barwert der Cashflows + Barwert des ewigen Wertes
Unternehmenswert = 494.538,29 € + 1.510.046,20 € = 2.004.584,49 €