Was ist die Ertragswertmethode
Die Ertragswertmethode ist eine der gängigsten Methoden zur Unternehmensbewertung und basiert auf der zukünftigen Ertragskraft eines Unternehmens. Sie wird oft verwendet, wenn es darum geht, den Wert eines Unternehmens für Zwecke wie Unternehmenskauf, Fusionen oder Investitionen zu ermitteln. Hier sind die zentralen Aspekte der Ertragswertmethode:
Grundprinzipien der Ertragswertmethode
- Zukunftsorientierung: Die Ertragswertmethode betrachtet die zukünftigen Gewinne oder Cashflows eines Unternehmens und bewertet diese. Sie geht davon aus, dass der Wert eines Unternehmens aus den zukünftigen wirtschaftlichen Vorteilen resultiert, die es generieren wird.
- Abzinsung: Die erwarteten zukünftigen Erträge werden auf den heutigen Wert (Barwert) abgezinst. Dies erfolgt unter Berücksichtigung eines angemessenen Zinssatzes, der das Risiko und die Kapitalstruktur des Unternehmens widerspiegelt.
Schritte zur Anwendung der Ertragswertmethode
1. Prognose der zukünftigen Erträge:
Zunächst werden die zukünftigen Erträge (z.B. Gewinne oder Cashflows) für einen bestimmten Zeitraum, meist 3-5 Jahre, geschätzt. Die Schätzung basiert auf historischen Daten, Marktanalysen, Plänen und Erwartungen der Unternehmensführung.
2. Bestimmung des Ertragswertes:
Nach der Prognose der Erträge werden diese für jeden prognostizierten Zeitraum ermittelt. In der Regel wird ein nachhaltiger Ertrag bestimmt, für den ein langfristiger Stabilitätszeitraum angenommen wird (z.B. nach der Prognoseperiode), um den sogenannten "ewigen" Ertragswert zu berechnen.
3. Abzinsung der Erträge:
Die geschätzten zukünftigen Erträge werden mit einem geeigneten Abzinsungssatz (Diskontierungszins) auf den heutigen Wert abgezinst. Der Abzinsungssatz sollte das Risiko des Unternehmens widerspiegeln, beispielsweise durch den gewichteten durchschnittlichen Kapitalkosten (WACC).
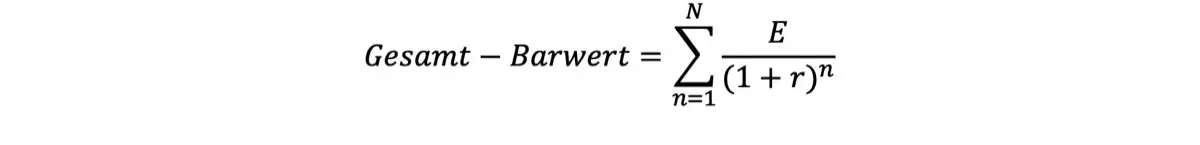
Hierbei ist (E) der Ertrag in den jeweiligen Jahren, (r) der Abzinsungssatz und (n) die Anzahl der Perioden.
4. Berechnung des ewigen Wertes:
Nach der Prognoseperiode wird der ewige Wert (Terminal Value) berechnet, der den Wert des Unternehmens über den Prognosezeitraum hinaus repräsentiert. Auch dieser Wert wird abgezinst.
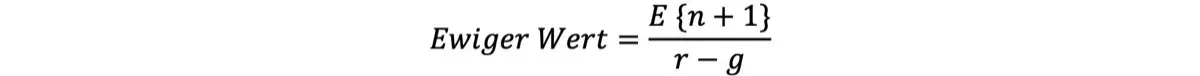
Hierbei ist (g) die Wachstumsrate der Erträge nach der Prognosephase.
5. Summierung der Barwerte:
Die Barwerte der prognostizierten Erträge und der ewige Wert werden addiert, um den Gesamtertragswert des Unternehmens zu erhalten.
Vorteile der Ertragswertmethode
Zukunftsorientiert: Die Methode reflektiert die zukünftige Ertragskraft des Unternehmens, was für Investoren und Käufer von zentraler Bedeutung ist.
Flexibilität: Anpassungen in den Prognosen erlauben eine individuelle Bewertung, die spezifische Unternehmensfaktoren berücksichtigt.
Nachteile der Ertragswertmethode
Subjektivität: Die Schätzung zukünftiger Erträge und die Wahl des Abzinsungssatzes können erheblich variieren und sind oft subjektiv.
Komplexität: Die Methode erfordert detaillierte und häufig komplexe Prognosen sowie eine sorgfältige Analyse der Marktentwicklung.
Fazit
Die Ertragswertmethode ist eine bewährte Methode zur Unternehmensbewertung, die insbesondere für produzierende, dienstleistende und gewinnorientierte Unternehmen von Bedeutung ist. Eine sorgfältige Durchführung und realistische Annahmen sind entscheidend für eine präzise Bewertung. Bei Unsicherheiten kann es sinnvoll sein, auf mehrere Bewertungsmethoden zurückzugreifen und deren Ergebnisse zu vergleichen.